Domain gemeinschaftseinrichtung.de kaufen?
Wir ziehen mit dem Projekt
gemeinschaftseinrichtung.de um.
Sind Sie am Kauf der Domain
gemeinschaftseinrichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gemeinschaftseinrichtung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Mattel Thomas und Freunde Bahngleis ZentrumEntdecken Sie das Kran- und Schienen-Set mit einer farbenfrohen Eisenbahnstrecke und einem funktionsfähigen Kran. Das Set bietet interaktive Sounds und enthält Figuren zur Förderung kreativen Spielens. Hochwertige Materialien garantieren Langlebigkeit und Sicherheit für junge Entdecker.117,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
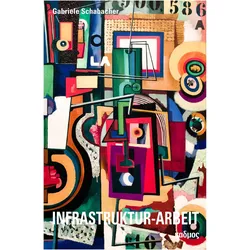
Infrastruktur-Arbeit, Fachbücher von Gabriele SchabacherInfrastrukturen bilden das Fundament moderner Gesellschaften. Sie ermöglichen die Zirkulation von Dingen, Personen, Daten und Energie und sind damit wirkmächtige Mediatoren. Wenn diese Prozesse reibungslos funktionieren, sind Infrastrukturen unscheinbar. Im Fall von Störungen jedoch treten sie als solche in den Vordergrund. Was dann sichtbar wird, ist die Vielzahl der an ihnen beteiligten menschlichen und nicht-menschlichen Akteure. Und nicht nur das: Deutlich wird auch eine spezifisch prozessuale Dimension von Infrastrukturen, ihre Infra-Agency, die sich als Arbeit von und an Infrastrukturen verstehen lässt. Denn Infrastrukturen befinden sich dauerhaft in einem Zustand der Instabilität, auf den sich Kulturtechniken der Erhaltung richten: Prozessen des Verfalls und der Zerstörung arbeiten unentwegt Reparatur, Wartung und andere Tätigkeiten der Sorge entgegen, die damit zugleich zur Veränderung von Infrastrukturen beitragen. Die Frage nach der Zeitlichkeit von Infrastrukturen steht deshalb im Mittelpunkt dieses Buches. Es leistet gleichermassen einen Beitrag zur Kultur- und Mediengeschichte der Moderne und zur ökologischen Debatte der Gegenwart.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
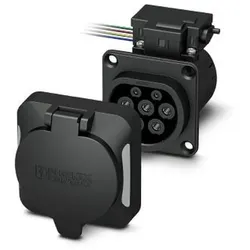
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Räumlichkeit und interreligiöse Begegnung, Fachbücher von Mehmet T. KalenderInterreligiöse Begegnungen sind nicht nur durch die beteiligten Personen und Konfessionen geprägt, sondern auch durch den spezifischen Raum, in dem sie stattfinden. In Form dichter Beschreibungen untersucht Mehmet T. Kalender bei vier interreligiösen Veranstaltungsreihen die Auswirkungen der jeweiligen Austragungsorte auf das Geschehen. Daraus entwickelt er eine vierstufige Systematik zur Beschreibung und Analyse der Räumlichkeit, d.h. der Wechselwirkung von Raum und Handeln bei interreligiösen Veranstaltungen, die auch jenseits des religiösen Gegenstands anschlussfähig ist.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
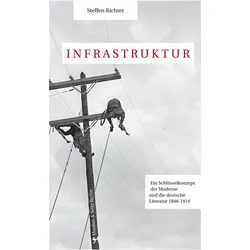
Infrastruktur, Fachbücher von Steffen RichterEisenbahnschienen, Telegrafendrähte, Wasserleitungen, aber auch der bürokratische Apparat, das Gesundheitsamt oder das Banken- und Börsenwesen - mit der Entwicklung des modernen technischen und administrativen Apparates in der zweiten Hälfte des 19. Jahrhunderts etablierte sich auch der Ausdruck 'Infrastruktur', der bald zu einem Passepartout für die Versprechen von Stabilität, reibungsfreien Abläufen und Dauermobilität wurde. Steffen Richter zeigt in seiner grossen kulturgeschichtlichen Untersuchung, wie die Infrastruktur zwischen 1848 und 1914 in Werken von Ernst Jünger, Max Weber, Wilhelm Raabe, Gustav Freytag, Friedrich Spielhagen, Heinrich Seidel, Theodor Fontane und anderen als Agent der Selbstermächtigung der Subjekte gefeiert und als hart, kalt und entfremdet kritisiert wurde. So werden Unbehagen und Faszination jener Tiefenstrukturen erfahrbar, auf denen unsere Gesellschaft auch basiert.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mattel Thomas und Freunde Bahngleis ZentrumEntdecken Sie das Kran- und Schienen-Set mit einer farbenfrohen Eisenbahnstrecke und einem funktionsfähigen Kran. Das Set bietet interaktive Sounds und enthält Figuren zur Förderung kreativen Spielens. Hochwertige Materialien garantieren Langlebigkeit und Sicherheit für junge Entdecker.117,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infrastruktur-Arbeit, Fachbücher von Gabriele SchabacherInfrastrukturen bilden das Fundament moderner Gesellschaften. Sie ermöglichen die Zirkulation von Dingen, Personen, Daten und Energie und sind damit wirkmächtige Mediatoren. Wenn diese Prozesse reibungslos funktionieren, sind Infrastrukturen unscheinbar. Im Fall von Störungen jedoch treten sie als solche in den Vordergrund. Was dann sichtbar wird, ist die Vielzahl der an ihnen beteiligten menschlichen und nicht-menschlichen Akteure. Und nicht nur das: Deutlich wird auch eine spezifisch prozessuale Dimension von Infrastrukturen, ihre Infra-Agency, die sich als Arbeit von und an Infrastrukturen verstehen lässt. Denn Infrastrukturen befinden sich dauerhaft in einem Zustand der Instabilität, auf den sich Kulturtechniken der Erhaltung richten: Prozessen des Verfalls und der Zerstörung arbeiten unentwegt Reparatur, Wartung und andere Tätigkeiten der Sorge entgegen, die damit zugleich zur Veränderung von Infrastrukturen beitragen. Die Frage nach der Zeitlichkeit von Infrastrukturen steht deshalb im Mittelpunkt dieses Buches. Es leistet gleichermassen einen Beitrag zur Kultur- und Mediengeschichte der Moderne und zur ökologischen Debatte der Gegenwart.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
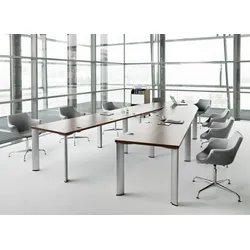
Konferenztisch für 12 Personen JTeN - Der perfekte TreffpunktDer perfekte Konferenztisch für 12 Personen JTeN in V-Form Bei der Einrichtung von Konferenzräumen ist es wichtig, dass sich die Möbel den Bedürfnissen der Nutzer anpassen und nicht umgekehrt. Der Konferenztisch für 12 Personen überzeugt durch praktische Eigenschaften und modernes Design. Natürliche Furniere und hochwertige Laminate verleihen jedem Konferenzraum eine elegante Note. Für eine aufgeräumte Arbeitsumgebung sind die Multimedia-Ports als optionales Zubehör erhältlich. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 438 cm Tiefe: ca. 227 cm Lieferung: Konferenztisch für 12 Personen JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Qualitätsprodukt von renommiertem Hersteller.8706,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freiberg, Udo: Treffpunkt WeltzeituhrTreffpunkt Weltzeituhr , Roman , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 202406, Autoren: Freiberg, Udo, Seitenzahl/Blattzahl: 310, Keyword: Alexanderplatz; DDR; Stasi-Akte, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 18, Gewicht: 404, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.